

सम्पादकीय । नेपालको सहकारी आन्दोलनको इतिहास गौरवपूर्ण छ । गाउँ–गाउँमा साना पूँजिलाई बचतमा केन्द्रीत गर्ने र वचत भएको रकमलाई उत्पादन र उद्यमसँग जोड्ने अभियानका रूपमा सुरु भएको सहकारी आज लाखौं नेपालीको आर्थिक जीवनसँग गाँसिएको छ । हिजोका दिनमा पूँजि नभएका, साहुँ महाजन र बैंकले नपत्याउने, व्यापार व्यवसाय गर्ने योजनामा रहेकाहरुलाई सहकारीले ऋण दियो, उद्यमी बनायो, करयोग्य नागरिक उत्पादन गर्न सहयोग गर्नुका साथै बजारदेखि गाउँसम्म निष्क्रिय रहेको पूँजिलाई परिचालन गर्ने मात्रै होइन, पछि परेको समुदायलाई आर्थिक रुपमा अगाडि बढ्न, सामाजिक रुपमा सक्रिय हुन तथा सांस्कृतिक रुपमा सचेत हुन समेत सिकायो, नेतृत्व विकास, क्षमता विकासमा सहकारीले धेरै महिला तथा पछि परेको क्षेत्रका जनतालाई साथ दियो । तर, पछिल्ला केही वर्ष देशकै सबैभन्दा ठूलो वित्तीय संकटमध्ये एकमा परिणत भयो । हजारौं बचतकर्ताले आफ्नो जीवनभरको कमाइ गुमाए, सयौं सहकारी समस्याग्रस्त बने, तर राज्य भने लामो समयसम्म निरीह जस्तै बनिरह्यो । यस संकटका लागि केवल सहकारीका सञ्चालक मात्र दोषी छैनन् । राजनीतिक संरक्षण, कमजोर नियमन, प्रशासनिक उदासीनता र सहकारीबाट करोडौं रुपैयाँ ऋण लिएर नतिर्ने शक्तिशाली ऋणीहरूको मिलेमतोले सहकारी प्रणालीलाई धराशायी बनाएको हो । २०६२÷०६३ पछि सहकारीलाई अर्थतन्त्रको एउटा खम्बा बनाइयो । नीति राम्रो थियो, कार्यान्वयन कमजोर भयो । कांग्रेस, एमाले र माओवादीले पटक–पटक सरकारको नेतृत्व गरे, तर सहकारी क्षेत्रमा देखिएको विकृति समयमै नियन्त्रण गर्न सकेनन् । ओरेन्टियल सहकारीका पीडित सडकमा उत्रिँदा पनि राज्यले समस्या समाधान गर्नुभन्दा आन्दोलन दबाउने बाटो रोज्यो । त्यही बेवास्ताको परिणाम आज देशभर देखिएको छ ।
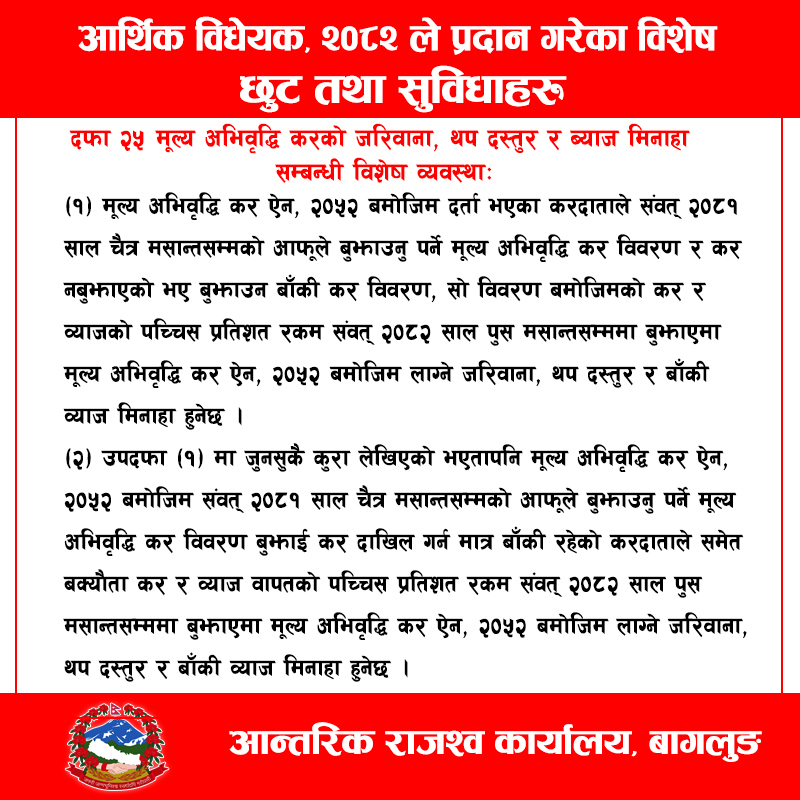
यसबीच सहकारी (पहिलो संशोधन) ऐन, २०८३ ले केही महत्वपूर्ण सुधारको बाटो खोलेको छ । विशेषगरी दफा ५० को संशोधनले सहकारी ऋणलाई थप अनुशासित बनाउने संकेत दिएको छ । अब सन्दर्भ ब्याजदर लागू भएपछि त्यसैअनुसार ब्याज गणना हुनेछ र सन्दर्भ ब्याज बाहेकको अवस्थामा ऋण लिदा गरिएको लिखित अनुसार हुने र असुल हुन बाँकी ब्याज रकमको पाँच प्रतिशतभन्दा बढी हर्जाना लिन नपाइने व्यवस्था गरिएको छ । यो व्यवस्था ऋणीमाथि अन्याय गर्न होइन, कानुनी स्पष्टता ल्याउन गरिएको हो । तर, यसभन्दा महत्वपूर्ण कुरा के हो भने अब सहकारीको ऋण लिएर राजनीतिक वा अन्य पहुँचका भरमा वर्षौंसम्म नतिर्ने प्रवृत्तिमाथि कानुनले प्रत्यक्ष प्रहार गरेको छ । संशोधित ऐनले समस्याग्रस्त सहकारी व्यवस्थापन समितिलाई ऋणीको तीन पुस्तेसम्मको विवरण सार्वजनिक गर्न, ताकेता गर्न, सम्पत्ति रोक्का राख्न, लिलाम बिक्री गर्न, सम्बन्धित निकायमा कारबाहीका लागि लेखी पठाउन र आवश्यक परे विदेश यात्रासमेत रोक्न सक्ने अधिकार दिएको छ । यही हो अहिलेको सबैभन्दा ठूलो परिवर्तन । विगतमा सहकारी संकटको बहस सञ्चालकको बदमासीमा मात्र सीमित थियो । पुराना मुख्य तीन दलको सरकारले समस्याग्रस्त सहकारी व्यवस्थापन समिति देखि विभिन्न आयोग र समिति गठन गरेर समस्या समाधान गर्न खोजे पनि त्यसको ध्यान केवल सहकारीका सञ्चालकको बद्मासीमै केन्द्रीत भयो । सबै सहकारीका सञ्चालक बद्मास हुन् भन्ने खालका गतिविधि बढी भए । तर वास्तविकता के हो भने सहकारीको ठूलो रकम प्रभावशाली ऋणीहरूले पनि रोकेका छन् । करोडौं रुपैयाँ लिएर व्यवसाय गरेका, घरजग्गा जोडेका, राजनीति गरेका र अन्तत ः ऋण तिर्न अस्वीकार गरेका व्यक्तिहरू पनि सहकारी संकटका मुख्य जिम्मेवार हुन् ।
‘सावा बराबर तिर्छु, ब्याज तिर्दिनँ’, ‘सरकारले ऋण मिनाहा गरिदिन्छ’, ‘राजनीतिक पहुँच छ’ भन्ने मानसिकताले सहकारीलाई झन् संकटमा धकेल्यो । यस्तो प्रवृत्तिलाई दलहरूले पनि मौन समर्थन गरे । किनकि धेरै खराब ऋणी स्वयं राजनीतिक दलका नेता, जनप्रतिनिधि वा प्रभावशाली व्यक्तिहरू थिए र छन् । अब त्यो अवस्था दोहोरिनु हुँदैन । बचतकर्ताको पैसा कुनै सञ्चालकको निजी सम्पत्ति होइन । त्यो हजारौं परिवारको पसिना हो । त्यसैले जसले बचत अपचलन ग¥यो, उसले सजाय पाउनुपर्छ । तर जसले सहकारीबाट ऋण लिएर जानाजान नतिरेर संस्थालाई डुबायो, उसले पनि उस्तै कानुनी जिम्मेवारी वहन गर्नुपर्छ । नयाँ कानुनको सफलता यसको कठोर कार्यान्वयनमा निर्भर छ । कानुन सबैका लागि समान हुनुपर्छ । सानो ऋणीलाई मात्र समात्ने र शक्तिशालीलाई जोगाउने पुरानो अभ्यास दोहोरियो भने यो संशोधन पनि कागजमै सीमित हुनेछ । सरकारले अहिले देखाएको सक्रियता सकारात्मक संकेत हो । समस्याग्रस्त सहकारी व्यवस्थापन समितिलाई सक्रिय बनाइएको छ, प्राधिकरणलाई थप अधिकार दिइएको छ, सम्पत्ति रोक्का गर्ने, ऋण असुली गर्ने र बचतकर्ताको रकम फिर्ता गराउने कानुनी आधार बलियो बनाइएको छ । चक्रीय राहत कोषको व्यवस्थाले पनि तत्काल राहत दिने बाटो खोलेको छ । तर अबको परीक्षा कार्यान्वयनमा छ । सहकारीको संकट समाधान गर्ने हो भने दुई सन्देश स्पष्ट हुनुपर्छ, बचतकर्ताको पैसा जसरी पनि फिर्ता हुन्छ, र सहकारीको ऋण कसैले पनि राजनीतिक पहुँच, आर्थिक शक्ति वा व्यक्तिगत सम्बन्धका आधारमा नतिरी उम्किन सक्दैन । विगतका सरकारले सहकारी संकटलाई बेवास्ता गरेर ठूलो गल्ती गरे । वर्तमान सरकारले त्यो गल्ती सच्याउने अवसर पाएको छ । यदि कानुन निष्पक्ष रूपमा लागू गरियो, सञ्चालक र खराब ऋणी दुवैलाई समान रूपमा कानुनी दायरामा ल्याइयो र आर्थिक चलखेललाई निर्ममतापूर्वक रोकियो भने सहकारी क्षेत्रमा हराएको विश्वास पुनः फर्कन सक्छ । अब सहकारीको ऋण नतिर्नु चतुराइ होइन, कानुनी जोखिम हो । यही सन्देश व्यवहारमा स्थापित गर्न सके मात्र सहकारी आन्दोलन फेरि जनविश्वासको आधार बन्न सक्छ ।